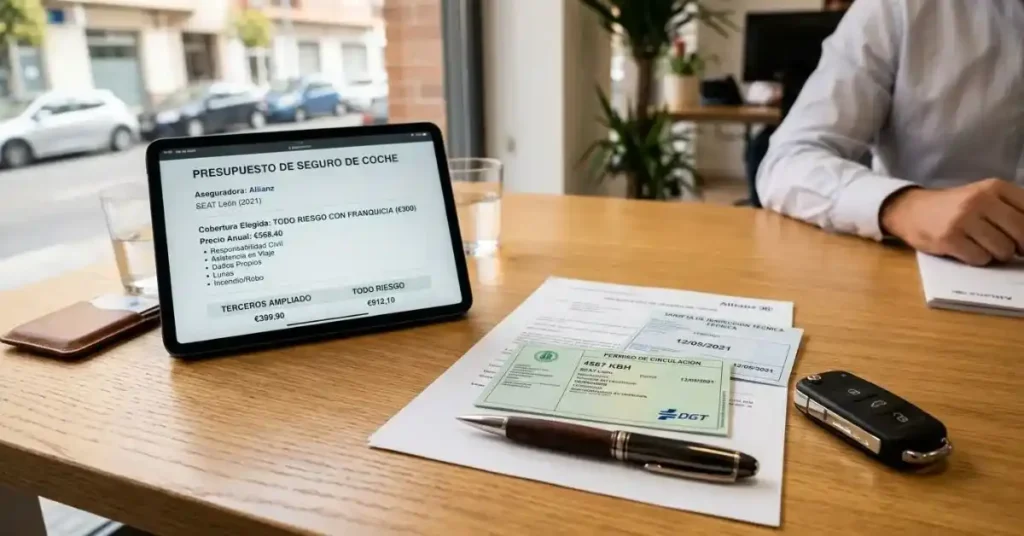
Pedir un presupuesto de seguro de coche es el paso más importante justo antes de comprar o transferir un vehículo. Si no calculas bien las coberturas o no tienes los datos exactos de la ficha técnica, puedes acabar pagando cientos de euros de más al año o tener problemas legales con Tráfico. En esta guía te explicamos en un lenguaje directo y sin tecnicismos cómo conseguir el mejor precio, qué documentos te van a pedir y qué exige la ley para no recibir sanciones.
Resumen Exprés: Lo que debes saber en 1 minuto
Si tienes prisa y necesitas saber qué cuesta asegurar un coche y cómo funciona el trámite, estos son los puntos clave:
¿Por qué necesitas un presupuesto de seguro de coche antes de firmar la compra?
Muchas personas cometen el error de acordar el precio de compra de un vehículo, pagar las tasas en Tráfico y, en el último momento, descubrir que la póliza del seguro se come todo su presupuesto mensual. Conocer de antemano el presupuesto de seguro de coche te permite calcular el gasto total real de la operación.
En España, el Seguro Obligatorio de Automóviles (SOA) está regulado por la Ley sobre Responsabilidad Civil y Seguro de Vehículos (BOE). Esta ley no solo exige tener seguro para circular por autovías o ciudad: cualquier vehículo matriculado que esté dado de alta en la Sede Electrónica de la DGT debe estar asegurado.
Tráfico no necesita pararte en un control de carretera para saber si tienes seguro. Existe el FIVA (Fichero Informativo de Vehículos Asegurados), una base de datos informática donde las aseguradoras comunican las altas y bajas en tiempo real. Si tu coche figura de alta en Tráfico pero no aparece en el FIVA, la DGT te enviará una sanción automática por correo que oscila entre los 601 € y los 3.005 €, además de ordenar el precinto e inmovilización del vehículo.
¿Qué documentos y datos necesitas para pedir presupuesto?
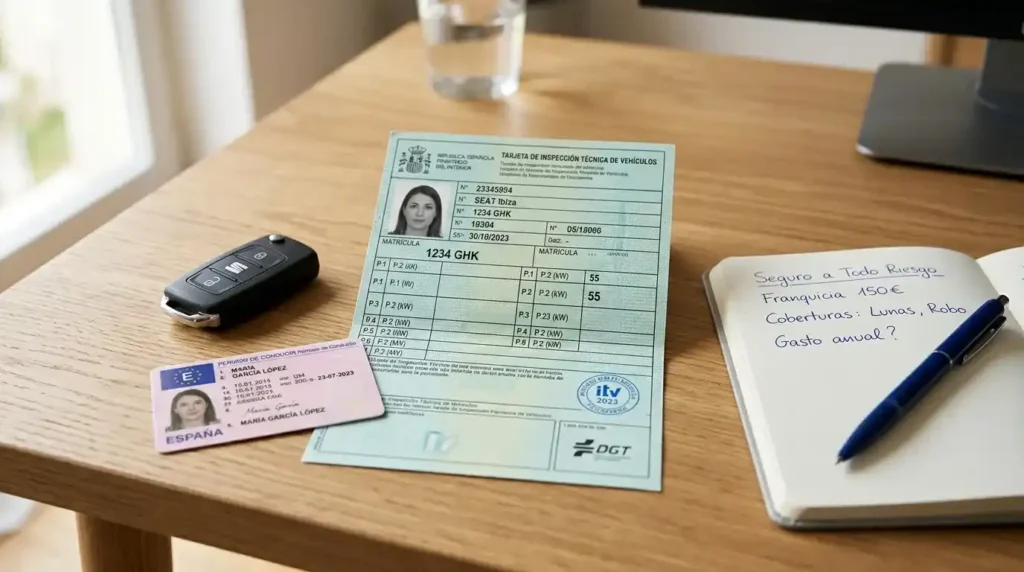
Para que cualquier compañía aseguradora o comparador online te dé un precio real y definitivo (y no una cifra orientativa que luego sube al contratar), debes facilitar datos muy concretos. Si estás comprando un coche de segunda mano, pídele al vendedor una foto nítida de los papeles del vehículo:
1. Tarjeta ITV / Ficha Técnica
- Potencia real del motor: Figura en la casilla (P.2) en kilovatios (kW). Las aseguradoras necesitan saber los caballos de vapor (CV). Puedes convertir este dato en un clic con nuestra calculadora oficial de kW a CV.
- Cilindrada exacta: Casilla (P.1) en cm³.
- Combustible o tipo de motor: Casilla (P.3) gasolina, diésel, híbrido o 100% eléctrico.
2. Permiso de Circulación
- Matrícula: Con la matrícula comprueban el historial del vehículo en Tráfico.
- Fecha de primera matriculación: Casilla (B), fundamental para determinar la antigüedad exacta del coche.
- Acabado y versión: No es lo mismo un modelo básico que un acabado deportivo con extras de fábrica.
3. Carnet de Conducir y Conductor
- Fecha de expedición del carnet: Determina tus años de experiencia (más de 2 o 5 años abarata mucho el precio).
- Edad y código postal de residencia: Ciudades con más tráfico o mayor índice de robos tienen primas más altas.
- Lugar de estacionamiento: Si duerme en garaje individual, colectivo o en la calle.
4. Tu Historial (Fichero SINCO)
Las aseguradoras en España comparten una base de datos común llamada SINCO. Al introducir tu DNI y tu número de póliza actual, la nueva compañía comprueba cuántos años llevas sin dar partes con culpa. Si tienes buen historial, te aplican automáticamente un descuento de hasta el 50% o 60% (bonificación Bonus-Malus).
Precios medios de referencia en tu presupuesto de seguro de coche
El coste de la póliza varía según el conductor y el coche, pero conocer los precios medios del mercado en España te servirá de brújula para saber si una oferta es una ganga o si te están cobrando de más:
Para decidir si te compensa un Todo Riesgo o un Terceros Ampliado, comprueba el valor oficial de tu vehículo. Las aseguradoras indemnizan en caso de siniestro total según el valor de mercado o venal. Puedes calcularlo gratis con nuestra calculadora oficial del valor venal de Hacienda (BOE).
¿Se puede comprar o cambiar de nombre un coche sin seguro?
Esta es una de las dudas más repetidas en cualquier compraventa entre particulares: ¿me dejará la DGT tramitar el cambio de titularidad si el vehículo no tiene una póliza activa?
La respuesta técnica es SÍ, Tráfico permite cambiar la titularidad administrativa porque la propiedad de un bien es independiente de su uso. Si vas a cerrar la operación entre particulares, puedes firmar y formalizar el contrato de compraventa de coche y pagar la tasa oficial de Tráfico (puedes consultar el desglose exacto en nuestra guía sobre cuánto cuesta cambiar el nombre de un coche).
Sin embargo, hay una trampa vital que debes conocer: en cuanto firmas el cambio de nombre, tú pasas a ser el responsable civil del coche ante la ley. Si te llevas el coche conduciendo a casa y te para una patrulla o tienes un accidente, estarás cometiendo una infracción muy grave:
- Multa económica: 1.500 € para turismos si circulas y entre 601 € y 800 € si el coche está estacionado en la vía pública.
- Inmovilización del coche: Grúa policial directa al depósito municipal, cuyos gastos de enganche y estancia diaria deberás pagar de tu bolsillo.
- Responsabilidad patrimonial: Si provocas un accidente con heridos, responderás con todos tus bienes y ahorros presentes y futuros.
5 Trucos sencillos para abaratar tu presupuesto de seguro
Las aseguradoras utilizan algoritmos automáticos para calcular el riesgo. Aplicando estos sencillos consejos antes de solicitar tu cotización puedes ahorrarte entre 80 € y 250 € en la cuota final:
Un seguro a Todo Riesgo sin franquicia puede costar 900 €. Si le añades una pequeña franquicia de 200 €, la prima suele bajar de golpe a 420 €. Como estadísticamente la mayoría de conductores da un parte cada 3 o 4 años, el ahorro acumulado compensa con creces.
Muchos conductores ponen en el comparador la cifra que recuerdan de oído (por ejemplo, «creo que tiene 150 CV») cuando en realidad su motor homologa 136 CV. Cada escalón de potencia encarece la prima. Revisa la casilla P.2 de tu tarjeta ITV y conviértela a CV antes de pedir el presupuesto.
Algunas pólizas muy baratas no te mandan grúa si la avería ocurre a menos de 25 km de tu casa. Contratar una grúa privada por un pinchazo o batería descargada en la puerta de tu garaje te costará fácilmente entre 120 € y 200 € (puedes comprobar las tarifas reales en nuestra guía sobre cuánto cuesta una grúa sin seguro).
Fraccionar el seguro en cobros trimestrales o semestrales aplica un recargo financiero de entre el 8% y el 15%. Si tu economía te lo permite, pagar el recibo anual de golpe siempre sale más barato.
Revisa si tu seguro de hogar ya te incluye defensa jurídica familiar o si tus tarjetas cubren gastos médicos por accidente. Eliminar coberturas repetidas aligera el precio sin perder protección real.
¿Cuándo te interesa contratar un seguro por días?
A menudo surge un escenario muy habitual: compras un coche en otra ciudad, o adquieres un vehículo que lleva meses parado sin seguro y sin ITV. No quieres comprometerte a pagar una póliza anual completa hasta tener el coche en tu ciudad y pasarle la revisión.
En estos casos, la mejor alternativa legal es un seguro por días o semanas (disponible a través de entidades autorizadas como SeguroPorDias o Terránea):
- Coste medio: Entre 18 € y 35 € por 1 a 3 días.
- Activación inmediata: En 10 minutos recibes la póliza en tu móvil y queda dada de alta en el fichero FIVA de la DGT.
- Para qué sirve: Para llevar el coche conduciendo legalmente desde el domicilio del vendedor hasta tu garaje, o para acudir a la estación de ITV a pasar la inspección obligatoria.
Preguntas Frecuentes sobre el Presupuesto de Seguro de Coche
¿Cuánto tiempo guardan el precio de un presupuesto de seguro?
Por ley y práctica comercial, la gran mayoría de aseguradoras y plataformas de comparación mantienen el precio ofertado entre 15 y 30 días naturales. Durante ese plazo, aunque las tarifas generales suban, la compañía está obligada a respetarte el importe si no modificas los datos aportados.
¿Qué pasa con el seguro del vendedor si compro un coche de segunda mano?
Tienes dos opciones legales: la subrogación (el comprador se queda con la póliza del vendedor si la aseguradora aprueba el perfil tras recalcular el riesgo) o la cancelación (el vendedor avisa a su compañía de la venta del coche y reserva la parte de prima no consumida para aplicarla a su siguiente vehículo). Recuerda que la póliza no pasa automáticamente de un conductor a otro sin la autorización expresa de la aseguradora.
¿Qué hago si ninguna aseguradora me quiere admitir?
Si eres un conductor novel muy joven o tienes un historial con varios partes desfavorables y recibes la negativa por escrito de al menos dos compañías aseguradoras privadas, tienes derecho a ser asegurado por el Consorcio de Compensación de Seguros.
¿Influye la etiqueta ambiental o si el coche es híbrido en el seguro?
Sí. Muchos coches híbridos y eléctricos tienen bonificaciones ecológicas en algunas aseguradoras (entre un 5% y un 15% de descuento en la prima). No obstante, debes fijarte en que la póliza incluya coberturas específicas para coches enchufables, como el robo del cable de carga o la asistencia por descarga de batería. Puedes verificar la etiqueta exacta de tu coche en nuestra calculadora de distintivo ambiental DGT.
Otras herramientas útiles para tu vehículo
Calcula gratis y al instante todos los costes y trámites de Tráfico antes de cerrar la compraventa: